経営者は在庫を嫌います。「在庫を減らせ」は、多くの会社で繰り返し言われている言葉だと思います。
もちろん、在庫が残っているということは、見込みほど売れなかったということでもあります。ただ、それだけなら「次はもう少し控えめに作ろう」で済む話です。では、決算セールをしてまで在庫を売り切ろうとするのはなぜなのでしょうか。
今回は、在庫がなぜ怖いのかを、お金の流れから考えてみます。
在庫は「形を変えた現金」
在庫は、決算書(貸借対照表)では「棚卸資産」として資産に計上されます。資産と聞くと良いもののように感じますが、その中身は、もともと現金だったものです。
材料を買い、人を働かせ、設備を動かして製品を作る。そのために払った現金が、製品という形に変わって倉庫に置かれている。それが在庫です。
製品が売れれば、売掛金を経て、また現金に戻ります。その現金で次の材料を買い、次の製品を作る。会社のお金は、このように「現金→在庫→売掛金→現金」と一周しながら回っています。この一周にかかる期間を、キャッシュ・コンバージョン・サイクル(CCC)と呼びます。
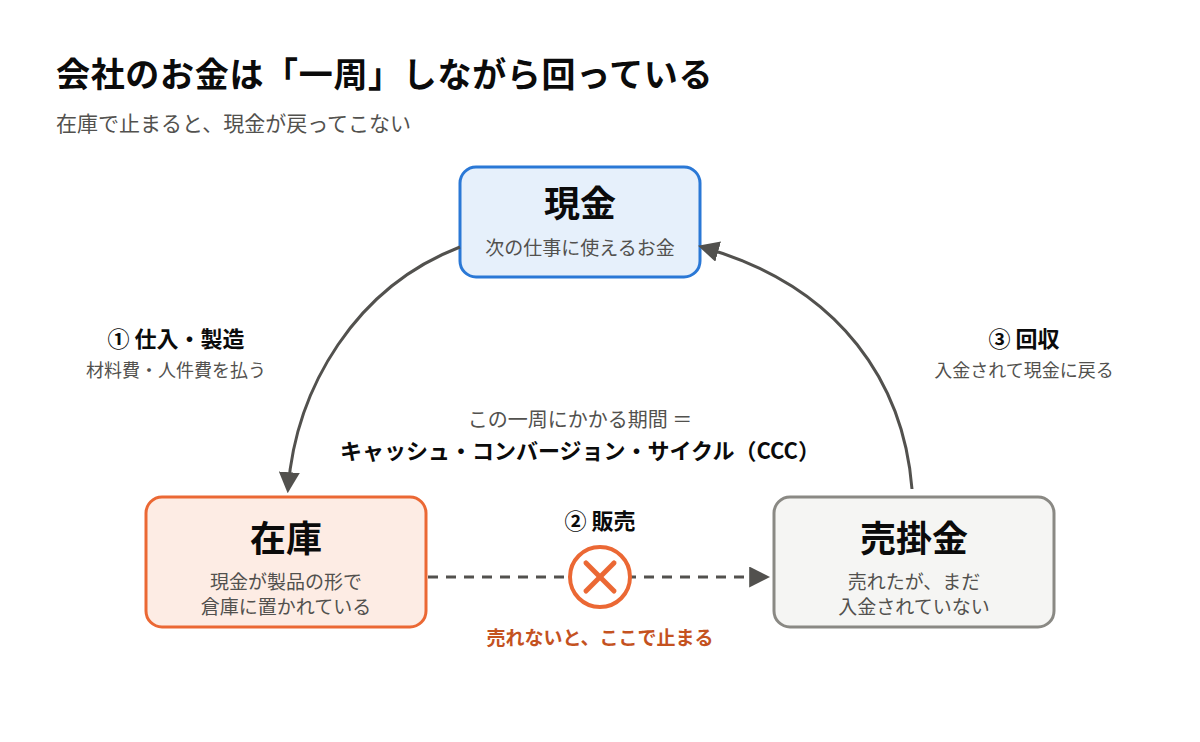
在庫が売れずに残っているということは、この一周が途中で止まっているということです。現金が、いつ戻ってくるか分からない形で寝ている状態です。
回らない在庫は、借りなくてよかったお金を借りさせる
在庫が寝ていても、次の仕事は待ってくれません。材料費も給料も払わなければならない。在庫から現金が戻ってこないなら、その分の現金をどこかから用意する必要があります。多くの場合、それは借入です。
たとえば、月の売上が1億円の会社で、在庫が月商の2ヶ月分(2億円)ある場合と、1ヶ月分(1億円)で回っている場合を比べてみます。売上も利益も同じだとしても、前者は後者より1億円多く現金が寝ています。その1億円を借入でまかなえば、金利2%として年200万円の利息がかかります。
| 在庫が1ヶ月分で回っている | 在庫が2ヶ月分ある | |
|---|---|---|
| 月の売上 | 1億円 | 1億円 |
| 在庫 | 1億円 | 2億円 |
| 寝ている現金の差 | — | +1億円 |
| その分を借入でまかなうと | — | 借入+1億円 |
| 利息(金利2%) | — | 年200万円 |
問題は利息だけではありません。
-
- 借入枠を圧迫する:銀行が貸してくれる額には限りがあります。在庫のために枠を使えば、設備投資や、本当に必要なときの資金調達に回せる余地が減ります。
-
- 決算書が膨らむ:在庫と借入が同時に増えるので、貸借対照表が大きくなります。同じ利益を上げるのに、より多くの資産を使っている会社に見え、財務の評価も下がります。
在庫の回転さえ良ければ、借りる必要のなかったお金。在庫の本当のコストは、ここにあります。
しかも、在庫は利益を良く見せてしまう
さらに厄介なのは、在庫が増えても、損益計算書の上では利益が減らないことです。作った製品は、売れるまで費用にならず、資産として貸借対照表に置かれるからです。
簡単な例で考えます。固定費が月1,000万円、1個あたりの材料費などが5万円、売価が20万円の製品があるとします。売れるのは月100個です。この製品を「100個作る」場合と「200個作る」場合を比べてみます。
製造の段階
| 100個作る | 200個作る | |
|---|---|---|
| 作った数 | 100個 | 200個 |
| 固定費 作る数に関係なくかかる | 1,000万円 | 1,000万円 |
| 材料費など 5万円×作った数 | 500万円 | 1,000万円 |
| 製造にかかったお金 固定費+材料費など | 1,500万円 | 2,000万円 |
| 1個あたりの原価 製造にかかったお金÷作った数 | 15万円 | 10万円 |
たくさん作ったほうが、1個あたりの原価が下がっています。これは、固定費が作る数に関係なくかかるからです。
| 100個作る | 200個作る | |
|---|---|---|
| 1個あたりの固定費 1,000万円÷作った数 | 10万円 | 5万円 |
| 1個あたりの材料費など | 5万円 | 5万円 |
| 1個あたりの原価 | 15万円 | 10万円 |
材料費は何個作っても1個5万円で変わりません。変わったのは、同じ1,000万円の固定費を100個で割るか、200個で割るかです。200個作ると、1個が背負う固定費が10万円から5万円に半分になります。
販売の段階
| 100個作る | 200個作る | |
|---|---|---|
| 売れた数 | 100個 | 100個 |
| 売上 20万円×売れた数 | 2,000万円 | 2,000万円 |
| 売れた分の原価 1個あたりの原価×売れた数 | 1,500万円 | 1,000万円 |
| 売れ残った数 | 0個 | 100個 |
| 在庫(資産) 1個あたりの原価×売れ残った数 | 0円 | 1,000万円 |
結果
| 100個作る | 200個作る | |
|---|---|---|
| 損益計算書の利益 売上−売れた分の原価 | 500万円 | 1,000万円 |
| 手元に残った現金 売上−製造にかかったお金 | 500万円 | 0円 |
売れた数は同じなのに、作りすぎたほうが利益は500万円多く見えます。一方で、出ていった現金は500万円多い。
からくりはこうです。200個作った場合、売れ残った100個にも1個5万円ずつ、合計500万円の固定費が乗っています。この500万円は在庫として資産に移るので、今期の費用から外れます。固定費を払ったことに変わりはないのに、その一部が在庫の中に隠れてしまうのです。
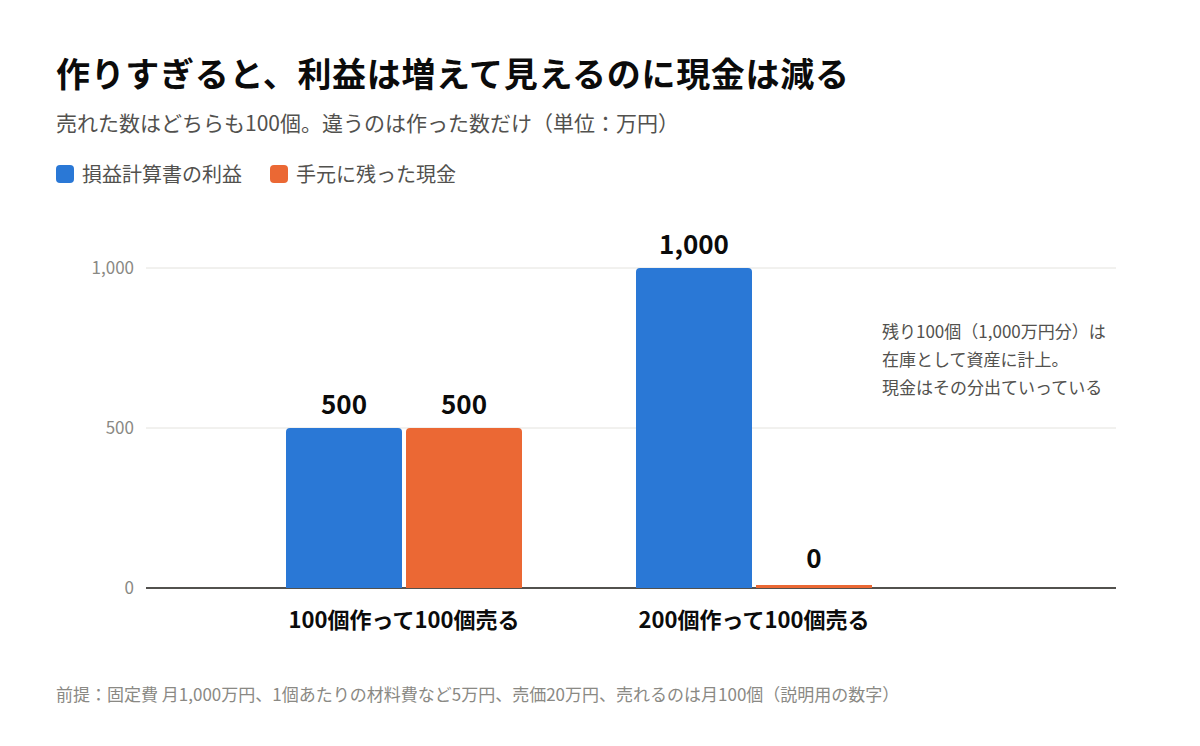
「黒字なのに、なぜか現金が足りない」。その原因の一つがこれです。在庫の怖さは、問題が損益計算書に表れにくいところにもあります。
利息以外にもかかるコスト
在庫を持っているだけで、ほかにもコストがかかります。
-
- 置き場所(倉庫や工場のスペース)
-
- 管理の手間と、棚卸の工数
-
- 錆や劣化
-
- モデルチェンジや仕様変更による陳腐化
特に陳腐化は、ある日突然、在庫の価値をゼロにすることがあります。利息よりも、こちらのほうが大きな損失になることも少なくありません。
では、決算セールで売るべきか
ここまで見ると、在庫は利益が乗らなくても、せめて原価だけでも回収して現金に戻したほうが良い、という考えになります。
もう一歩踏み込むと、実は「原価を回収できるか」も判断の基準にはなりません。在庫を作るためのお金は、もう払ってしまっていて戻ってこないからです(埋没原価)。
本当に比べるべきなのは、次の2つです。
-
- 今売った場合に、いくらの現金が入るか
-
- 持ち続けた場合に、将来いくらで売れそうか。そこから、持ち続けるコスト(利息、保管、劣化、陳腐化のリスク)を引いたもの
原価10万円の製品が、今なら7万円で売れるとします。1年待てば9万円で売れるかもしれない。しかし1年持つコストが2万円かかり、しかも本当に9万円で売れるかは分からない。それなら、今7万円で売るほうが合理的です。原価割れでも、売ったほうが得なことは普通にあります。
| 今売る | 1年持ってから売る | |
|---|---|---|
| 入る現金 | 7万円 | 9万円(見込み) |
| 持ち続けるコスト | 0円 | 2万円 |
| 差し引き | 7万円 | 7万円 |
| 確実さ | 確実 | 売れる保証はない |
ただし、安売りがお客様の値ごろ感を崩したり、通常価格で買ってくれるお客様との関係に影響したりすることもあります。売り方には別の配慮が必要です。
トヨタ生産方式のジャストインタイムはなぜ強いのか
必要なものを、必要なときに、必要なだけ作る。トヨタ生産方式のジャストインタイム(JIT)は、ここまで見てきたお金の問題を根本から避ける考え方です。在庫を持たなければ、現金は寝ないし、借りる必要もないし、利益が膨らんで見えることもありません。
そして、JITの強さはお金の面だけではありません。トヨタ生産方式では、よく「在庫は問題を隠す」と言われます。
不良が出ても、在庫から出荷すれば間に合ってしまう。製造のスピードが遅くても、在庫があれば納期に間に合ってしまう。在庫があると、こうして問題が起きても困らずに済んでしまいます。
困らなければ、直そうという判断も生まれません。本当は、不良が出ない工程にしなければいけない。製造のスピードを上げなければいけない。在庫は、その判断をする機会を奪ってしまうのです。
逆に在庫を減らせば、不良が出たり製造が遅れたりした時点で、すぐに出荷に響きます。問題が表に出るので、直さざるを得なくなります。
在庫を減らすことは、お金を守ることであり、同時に現場の問題をあぶり出して改善を進めることでもあるのです。
それでも在庫を持つべきとき
ここまで在庫の怖さを書いてきましたが、在庫がすべて悪というわけではありません。
たとえば、季節によって需要が大きく変わる製品です。繁忙期にすべてを作ろうとすれば、その時期だけ人も設備も足りなくなり、閑散期には余ります。閑散期に作り置いておけば、人と設備を一年通して平準化できます。この場合の在庫は、意図して持っている在庫です。
大切なのは、次の2点だと思います。
-
- その在庫は、意図して持っているものか、結果として残ってしまったものか
-
- その在庫は、ちゃんと回っているか
在庫は形を変えた現金です。倉庫に置かれた製品を見たとき、「これはいくらの現金が、いつまで寝ているのか」と考えてみると、在庫との付き合い方が変わってくるはずです。